Odoo est livré avec une localisation française complète : plan comptable, taxes, déclaration de TVA, export du fichier des écritures comptables… Mais une base installée n'est pas forcément une base conforme. Selon la façon dont elle a été paramétrée, certaines factures peuvent porter de mauvaises mentions, et certaines obligations passer inaperçues.
Ce guide fait le point sur ce qu'Odoo couvre, ce qui relève vraiment d'une obligation légale, et les erreurs de paramétrage que l'on rencontre le plus souvent.
Article à jour en octobre 2026. Les textes cités sont ceux du Code général des impôts (CGI) et du Livre des procédures fiscales (LPF) ; les articles du CGI relatifs à la TVA doivent être transférés dans un nouveau code (le CIBS) au 1er janvier 2027, en principe sans changer les règles elles-mêmes.
Ce que la localisation française d'Odoo apporte
Avec la localisation française, Odoo installe le plan comptable général, les taxes françaises et les positions fiscales (ventes en France, dans l'Union européenne, hors Union). Il ajoute aussi :
- l'export du FEC, le fichier des écritures comptables demandé en cas de contrôle ;
- la déclaration de TVA, que la version Enterprise peut télédéclarer directement auprès de l'administration ;
- la gestion des immobilisations, avec amortissement linéaire ou dégressif ;
- la facturation électronique, Odoo étant une plateforme agréée (voir notre guide « Odoo et la facturation électronique »).
Encore faut-il que ces outils soient bien réglés. Les points qui suivent sont ceux qu'on vérifie en premier quand on reprend une base existante.
Le FEC, à remettre en cas de contrôle
Toute entreprise qui tient une comptabilité informatisée doit pouvoir remettre, en cas de contrôle fiscal, son fichier des écritures comptables (article L47 A du LPF). C'est un fichier normé, en texte ou en XML, qui reprend toutes les écritures de l'exercice. Il n'est pas à envoyer chaque année : seulement sur demande, lors d'un contrôle.
Dans Odoo, il s'exporte depuis le Grand livre. Le plus important est en amont : un FEC n'est propre que si la comptabilité l'est (comptes cohérents, journaux bien utilisés, pas d'écritures en attente oubliées).
La caisse : la seule vraie obligation d'inaltérabilité
On lit souvent que tout logiciel comptable doit être « certifié » ou que toutes les écritures doivent être sécurisées sous peine d'amende. C'est inexact. L'obligation de logiciel sécurisé (article 286 du CGI) concerne les systèmes de caisse : les logiciels qui enregistrent des paiements de clients particuliers. Une activité entièrement tournée vers les professionnels n'est pas concernée.
Si vous encaissez des particuliers (sauf franchise en base de TVA ou activité entièrement exonérée), votre caisse doit garantir que les ventes enregistrées ne peuvent pas être modifiées ou effacées, et vous devez pouvoir le prouver. Depuis février 2026, deux justificatifs sont admis : un certificat délivré par un organisme accrédité, ou une attestation individuelle de l'éditeur. À défaut, l'amende est de 7 500 € par système de caisse.
Dans Odoo, le Point de Vente dispose d'un module français qui sécurise les ventes (enregistrements chaînés, clôtures journalières, mensuelles et annuelles). Odoo met à la disposition des clients Odoo Enterprise un document de conformité à télécharger et à conserver. Le module s'installe automatiquement avec le Point de Vente sur une base française ; vérifiez tout de même qu'il est bien présent, et que l'adresse de la société est bien en France.
Sécuriser ses écritures comptables : une bonne pratique
En dehors de la caisse, le hachage n'est pas exigé en tant que tel : les règles comptables demandent surtout que les écritures validées ne puissent plus être modifiées et que les périodes soient clôturées, ce que font la validation des pièces et les dates de verrouillage. Le hachage va plus loin, et c'est un argument solide en cas de contrôle. Odoo propose, journal par journal, l'option Sécuriser les pièces comptabilisées avec hachage : chaque écriture validée reçoit une empreinte liée à la précédente, si bien qu'une modification après coup se verrait immédiatement.
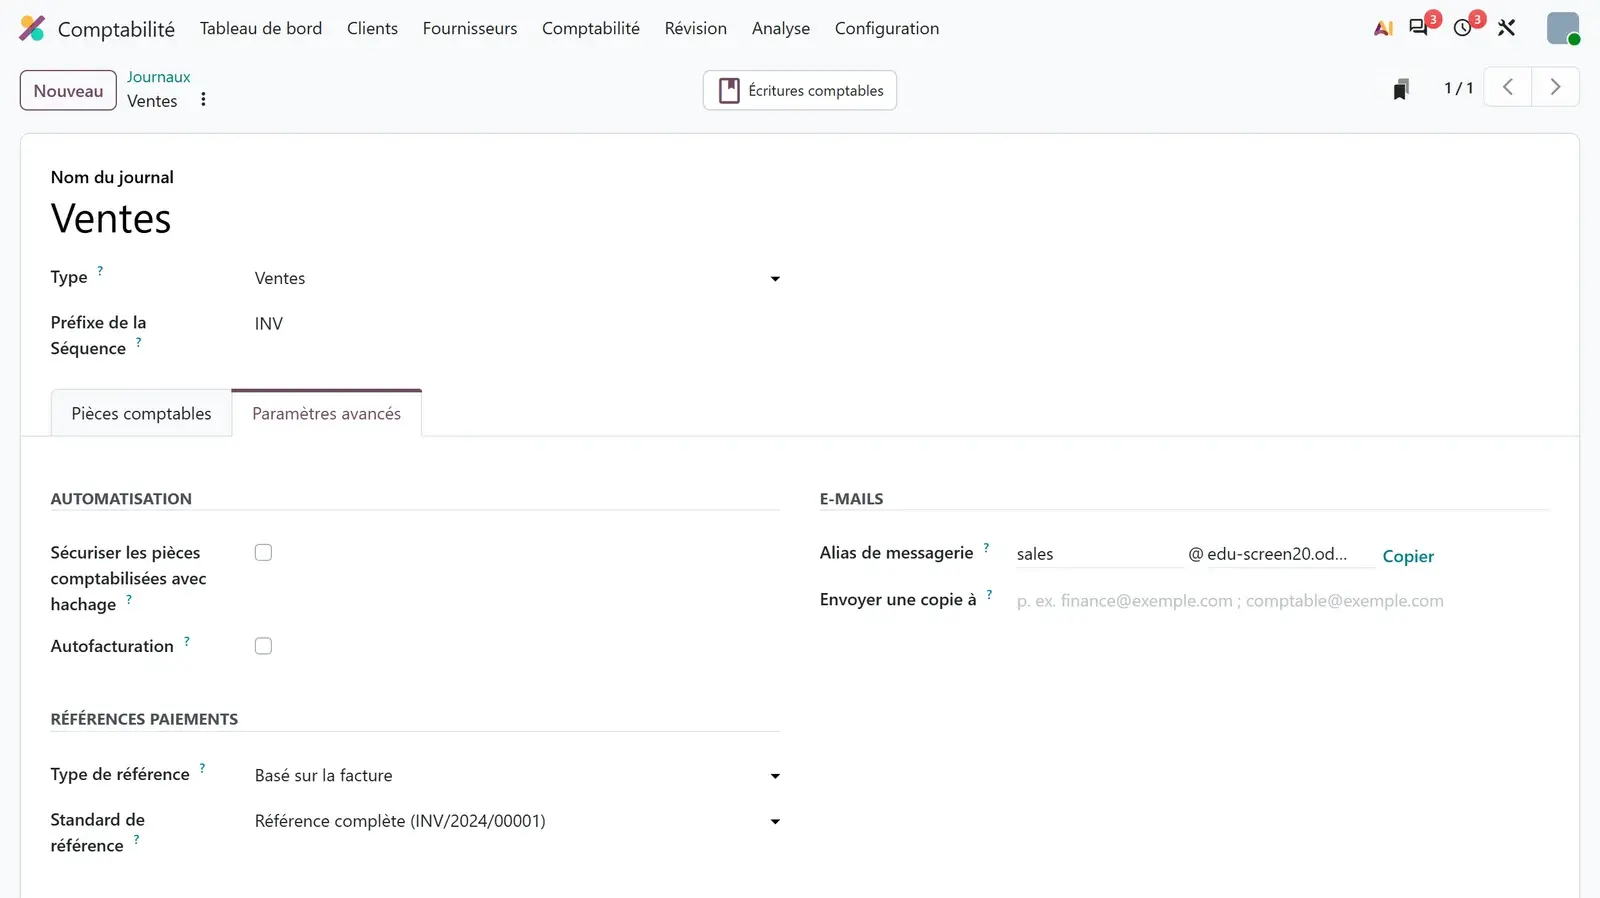
Dans les paramètres avancés d'un journal : l'option de sécurisation par hachage
Attention, l'option devient définitive dès la première écriture sécurisée. Un rapport d'intégrité, téléchargeable depuis les paramètres de la Comptabilité, permet ensuite de vérifier que rien n'a été altéré. Les dates de verrouillage complètent le dispositif en fermant les périodes déjà déclarées.
Les erreurs de paramétrage les plus fréquentes
La mention « débits » sur toutes les factures
Une entreprise de services peut opter pour le paiement de la TVA d'après les débits, c'est-à-dire dès la facturation et non à l'encaissement. Elle doit alors le mentionner sur ses factures. L'erreur fréquente : une mention réglée pour toute la base, qui s'imprime aussi sur les ventes de biens, où elle n'a pas lieu d'être. Elle doit être limitée aux prestations de services concernées.
La TVA sur les acomptes
Depuis le 1er janvier 2023, la TVA est due dès l'encaissement d'un acompte, aussi bien pour les ventes de biens que pour les prestations de services (sauf option pour les débits : la TVA est alors due dès la facture, ou dès l'encaissement s'il intervient avant). Dans Odoo, la TVA d'une facture d'acompte compte pour la période de la facture : émettez-la au moment du règlement plutôt qu'avant. Pour les services sans option pour les débits, l'exigibilité des taxes doit être réglée sur le paiement, ce qui suppose d'activer la comptabilité de trésorerie dans les paramètres.
Une facture adressée à une personne au lieu de la société
Le client d'une vente entre professionnels, c'est la société, pas la personne qui a passé la commande. Une facture libellée au seul nom d'un contact n'est pas conforme. Dans Odoo, facturez la société, ou un contact rattaché à sa société, pour que le nom et le SIREN de l'entreprise apparaissent bien.
Des articles sans type ni taxe cohérents
Le type d'un article (bien ou service) détermine la façon dont la TVA s'applique, et aussi la catégorie de l'opération, nouvelle mention obligatoire. Pour bien faire : régler chaque article, ou les corriger en masse depuis la vue liste (sélection de plusieurs articles, puis modification du champ). Vérifiez aussi les taxes par défaut dans les paramètres de la Comptabilité, qui s'appliquent aux nouveaux articles.
Les nouvelles mentions de la réforme
Le SIREN du client, la catégorie de l'opération, l'option pour les débits et l'adresse de livraison si elle diffère deviennent obligatoires avec la réforme de la facturation électronique : l'administration les annonce depuis septembre 2026, certains guides les rattachent au calendrier d'émission (2027 pour les PME). Mieux vaut les faire apparaître dès maintenant sur vos factures, et compléter les SIREN manquants dans votre base clients.
Conserver ses pièces
Gardez vos factures et pièces justificatives 10 ans : le droit fiscal en exige 6 (article L102 B du LPF), le Code de commerce 10 pour les documents comptables et leurs pièces justificatives (article L123-22). Odoo garde les factures, leurs pièces jointes et l'historique des écritures ; pour les documents reçus en dehors d'Odoo, prévoyez un rangement tout aussi sûr.
Se préparer à un contrôle
- vérifier que l'export du FEC fonctionne et qu'il est cohérent avec la balance ;
- télécharger le rapport d'intégrité si vos journaux sont sécurisés ;
- verrouiller les périodes déjà déclarées ;
- pour la caisse, avoir sous la main le certificat ou l'attestation de conformité ;
- s'assurer que chaque facture a ses pièces (commande, bon de livraison) accessibles.
Ces vérifications font partie de l'étape de conformité de notre méthode de projet.
L'essentiel à retenir
- La localisation française d'Odoo couvre le FEC, la TVA, les immobilisations et la facturation électronique, mais elle doit être bien paramétrée.
- L'obligation de logiciel sécurisé concerne les caisses qui encaissent des particuliers : certificat ou attestation de l'éditeur.
- Les écritures validées ne doivent plus bouger ; le hachage va plus loin, et il est définitif une fois activé.
- La mention débits ne concerne que les services pour lesquels l'option a été choisie.
- La TVA est due dès l'encaissement des acomptes, biens comme services.
- On facture la société, avec son SIREN, pas la personne.
Votre Odoo est-il vraiment conforme ?
On passe en revue avec vous les réglages qui comptent (taxes, mentions, journaux, caisse, articles) et on corrige ce qui doit l'être, avant qu'un contrôle ou la facture électronique ne le révèle. Parlons de votre Odoo.
Odoo et la conformité fiscale en France : les points à vérifier